

 한 줄 답변
아니요, 반드시 확인해야 합니다. 중개사가 “HF 보증보험 가입 가능하다”고 말해도 그 말만 믿고 계약하면 안 됩니다. HF 전세보증 가입 가능 여부는 최종 심사 전까지 확정된 것이 아니고, 등기부등본에 압류·가압류·경매·신탁등기 같은 권리침해가 있거나 선순위채권이 많으면 가입이 어렵거나 보증금 회수에 문제가 생길 수 있습니다. 계약 전에는 등기부등본을 확인하고, 안심등기로 선순위채권과 보증보험 가입 가능성을 함께 확인하는 것이 좋습니다.
“HF 보증보험 가능해요”라는 말만 믿으면 안 되는 이유
전세계약을 알아보다 보면 중개사나 임대인이 이렇게 말하는 경우가 있습니다.
“이 집 HF 보증보험 가능해요.”
“은행에서도 문제없다고 했어요.”
“등기부는 깨끗하니까 걱정 안 해도 돼요.”
하지만 전세계약에서는 말로 들은 설명만으로 판단하면 안 됩니다.
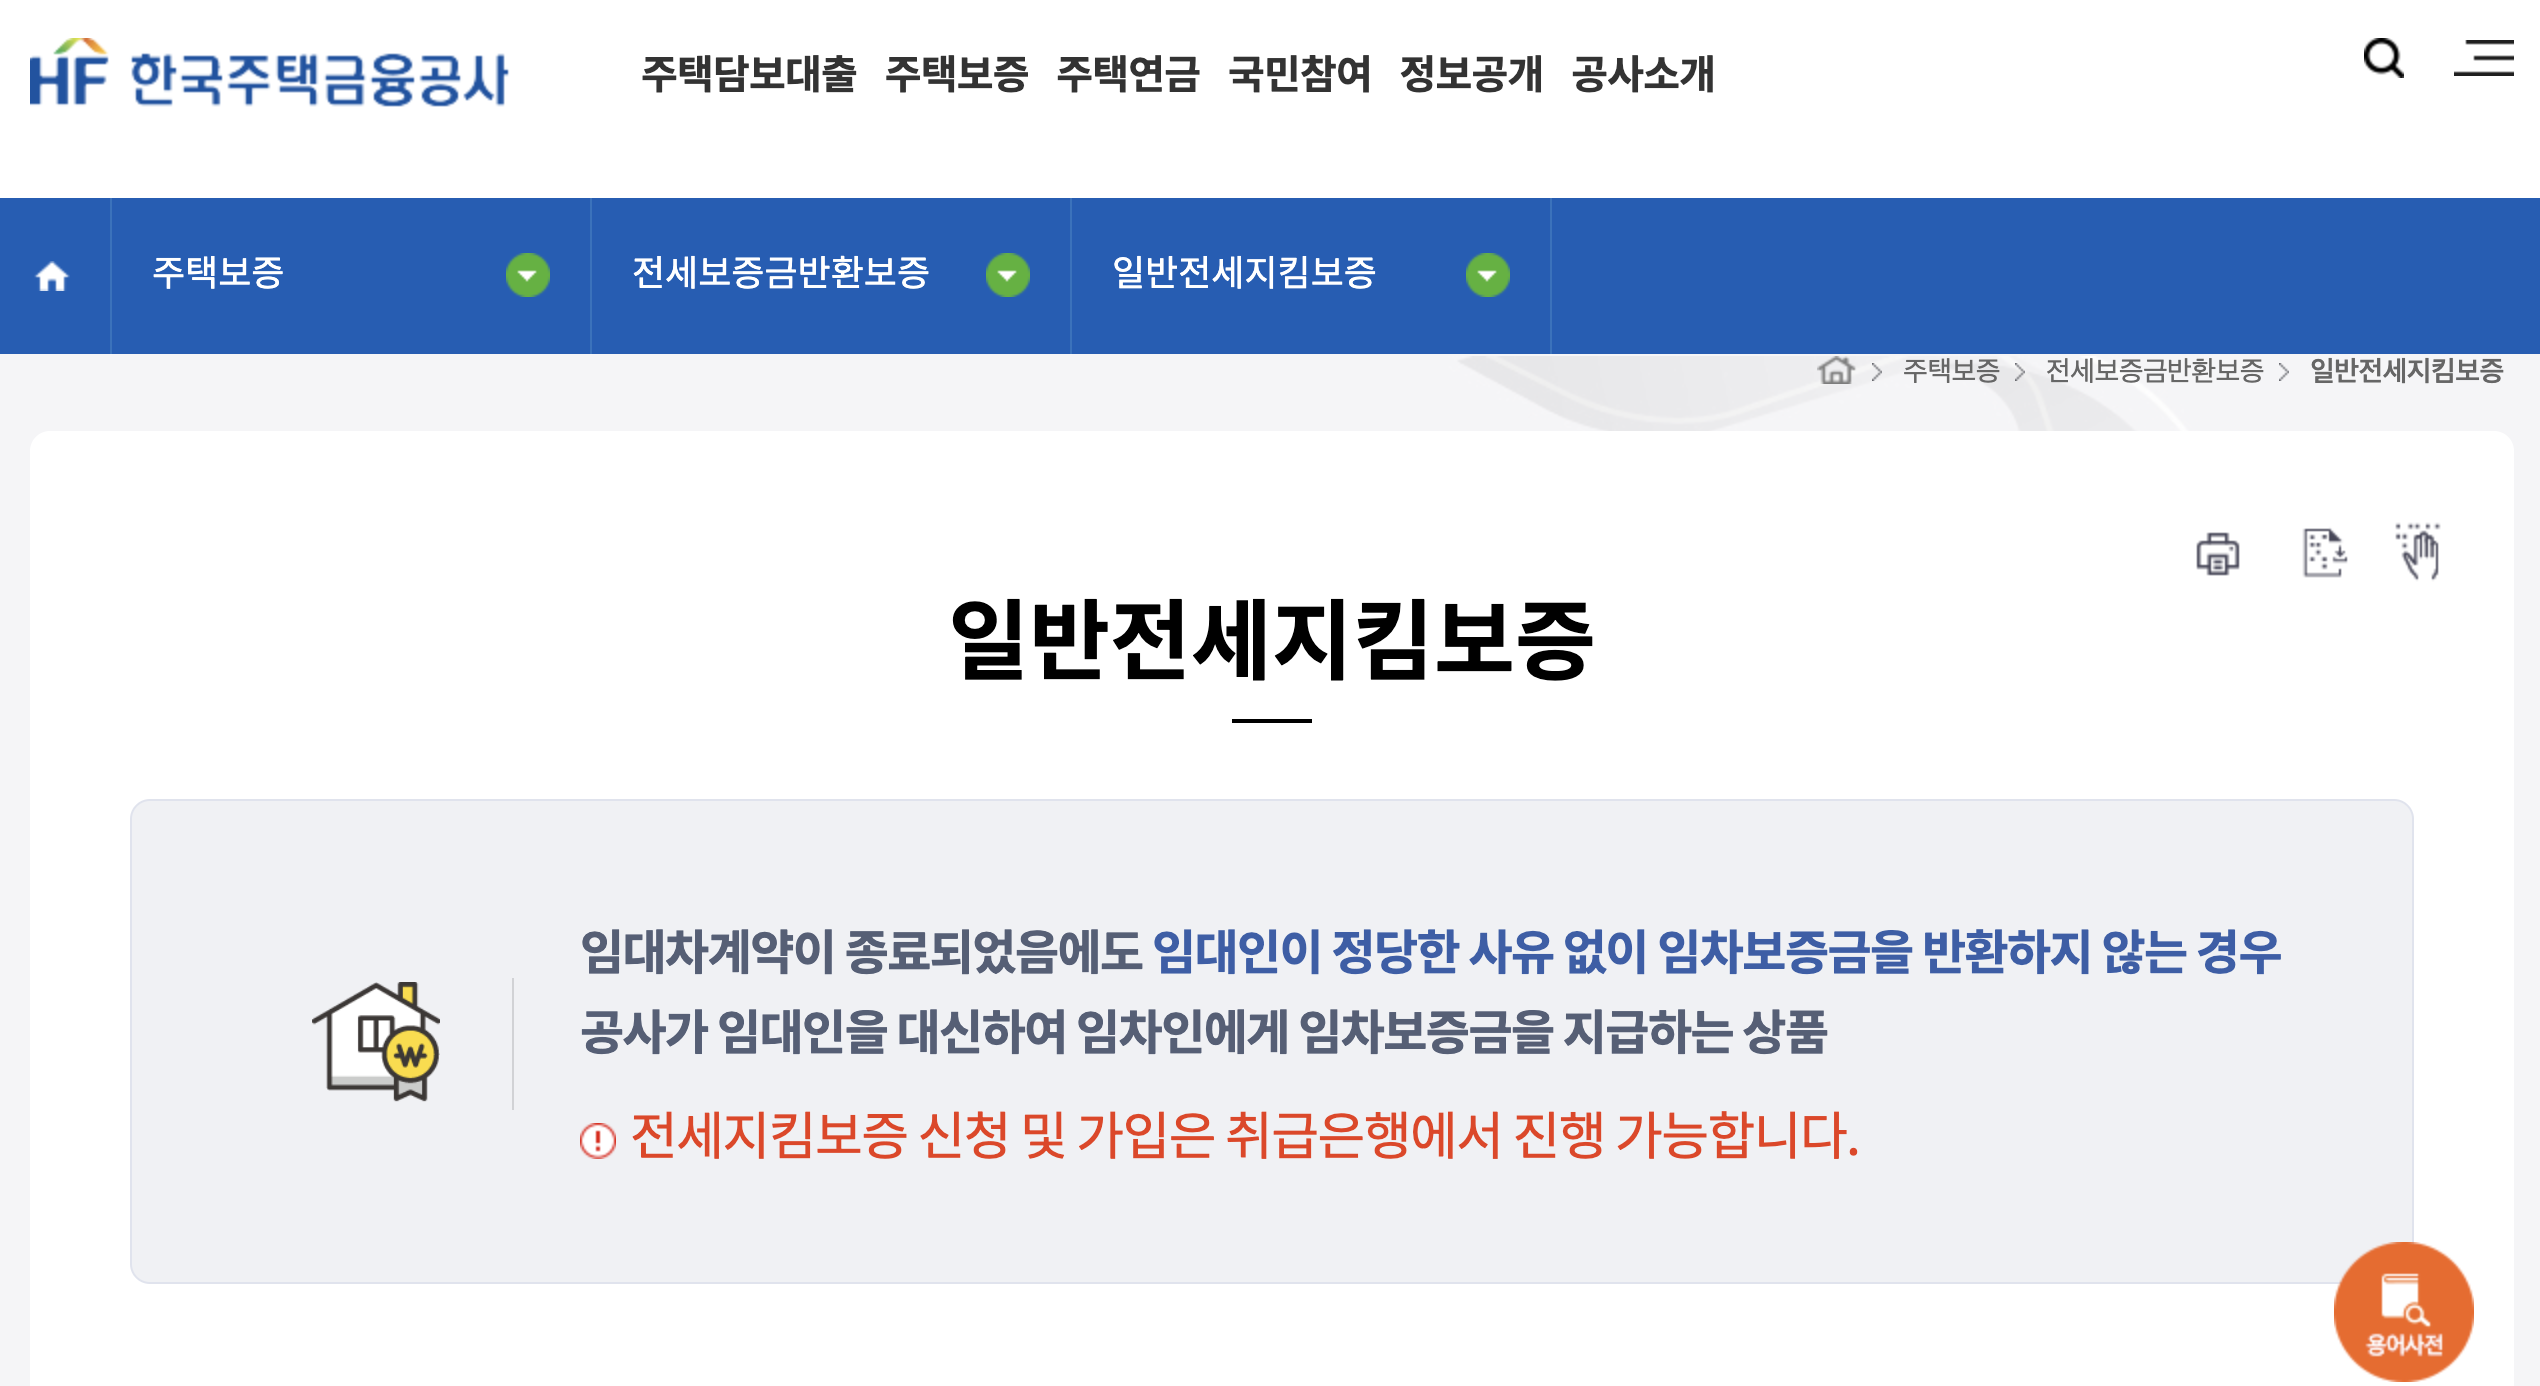
HF 전세보증은 보증기관의 심사를 거쳐야 가입할 수 있습니다. 그리고 심사에서는 계약하려는 집의 권리 상태, 보증금, 주택가격, 선순위채권, 건물 상태 등을 함께 봅니다.
즉, 중개사가 “가능하다”고 말해도 실제로는 등기부등본과 보증한도 계산을 확인해야 합니다.
계약 전에는 반드시 직접 확인해야 합니다.
HF 전세보증에서 등기부등본을 봐야 하는 이유
등기부등본은 해당 집의 권리 상태를 보여주는 자료입니다.
HF 전세보증 가입 가능성을 보려면, 등기부등본에서 이 집에 보증금 회수를 방해할 권리가 있는지 확인해야 합니다.
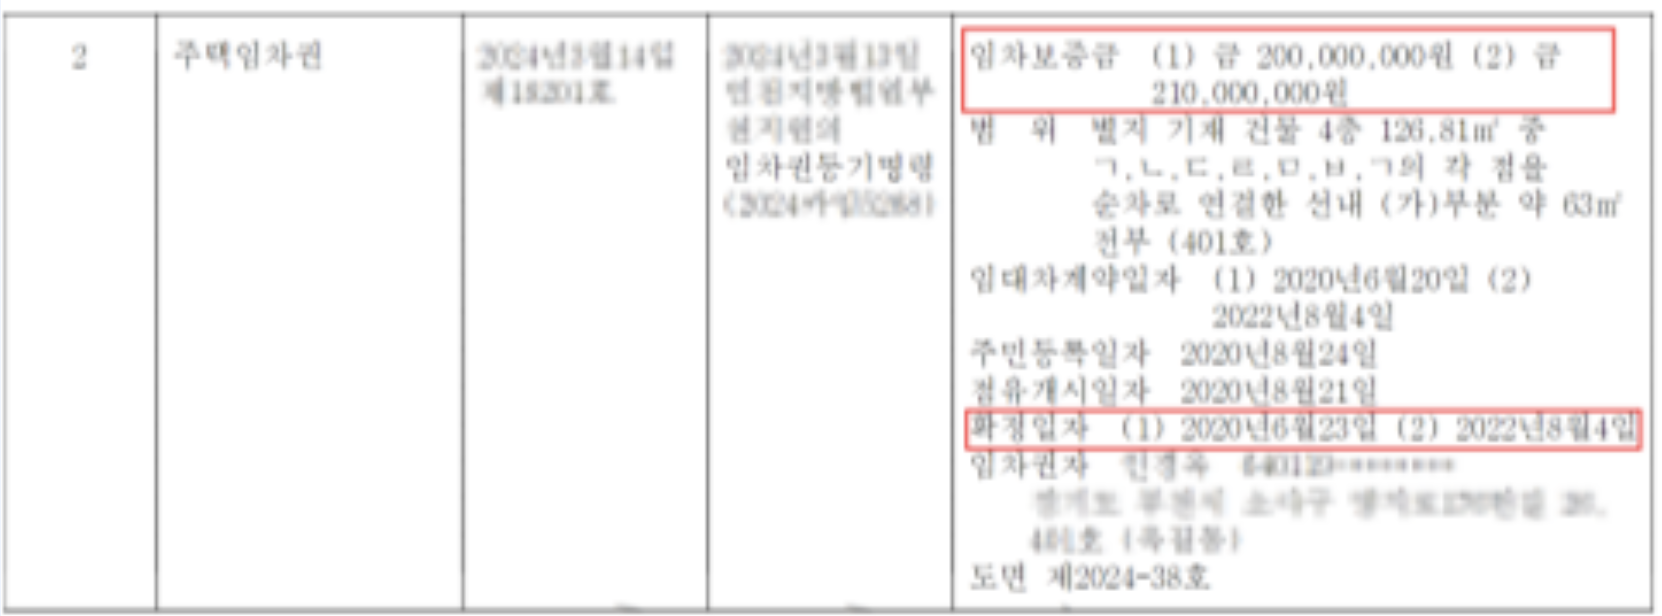
특히 아래 항목은 반드시 봐야 합니다.
| 확인 위치 | 확인 항목 | 왜 중요한가요? |
|---|---|---|
| 갑구 | 소유자 | 계약서상 임대인과 등기부상 소유자가 같은지 확인 |
| 갑구 | 압류·가압류·가처분·경매 | 소유권에 권리침해가 있으면 보증 가입과 보증금 회수에 문제 가능 |
| 갑구 | 신탁등기 | 임대차계약 권한이 임대인에게 있는지 확인 필요 |
| 을구 | 근저당권 | 내 보증금보다 먼저 배당될 선순위채권 확인 |
| 을구 | 전세권 | 기존 전세권이 내 보증금보다 앞설 수 있음 |
등기부등본 갑구에 압류, 가압류, 경매개시결정 같은 문구가 있다면 단순한 표시가 아닙니다.
임대인의 채무 문제나 소유권 제한이 이미 등기부에 드러난 상태일 수 있습니다.
이런 집은 전세보증 가입이 어려울 수 있고, 나중에 집이 경매로 넘어갔을 때 내 보증금 회수 순서가 불리해질 수 있습니다.
예를 들어 경매개시결정이 남아 있다면 이미 법원 경매 절차가 시작된 상태일 수 있습니다.
가압류가 있다면 채권자가 임대인의 재산을 임시로 묶어둔 상태일 수 있습니다.
신탁등기가 있다면 등기부상 소유자나 임대차계약 권한자가 일반적인 집과 다를 수 있습니다.
따라서 등기부등본에 이런 권리침해가 보이면 “보증보험 가능하다”는 말보다 먼저, 실제 권리 상태를 확인해야 합니다.
선순위채권도 계산해야 합니다
등기부등본에서 권리침해만 보면 부족합니다.
HF 전세보증 가입 가능성에서는 선순위채권도 중요합니다.
선순위채권은 내 보증금보다 먼저 고려되는 금액입니다. 대표적으로 근저당권 채권최고액, 기존 전세권, 다가구주택의 선순위보증금 등이 있습니다.
HF 전세보증은 보증한도를 계산할 때 주택가격과 선순위채권을 함께 봅니다.
쉽게 말하면 이런 구조입니다.
주택가격 기준 금액
- 선순위채권
= 보증 가능 한도
내 보증금이 이 보증 가능 한도 안에 들어와야 HF 전세보증 가입을 검토할 수 있습니다.
따라서 등기부등본에 근저당권이 있다면 금액을 확인해야 하고, 다가구주택이라면 다른 임차인의 선순위보증금도 확인해야 합니다.
보증금과 선순위채권의 합계가 주택가액 기준을 초과하면 전세보증금반환보증 가입이 어렵거나, 계약 자체의 보증금 회수 위험이 커질 수 있습니다.
안심등기에서는 어떻게 확인하나요?
안심등기에서는 주소와 보증금을 입력하면, 계약 전 필요한 항목을 함께 확인할 수 있습니다.
이 글에서 중요한 확인 항목은 세 가지입니다.
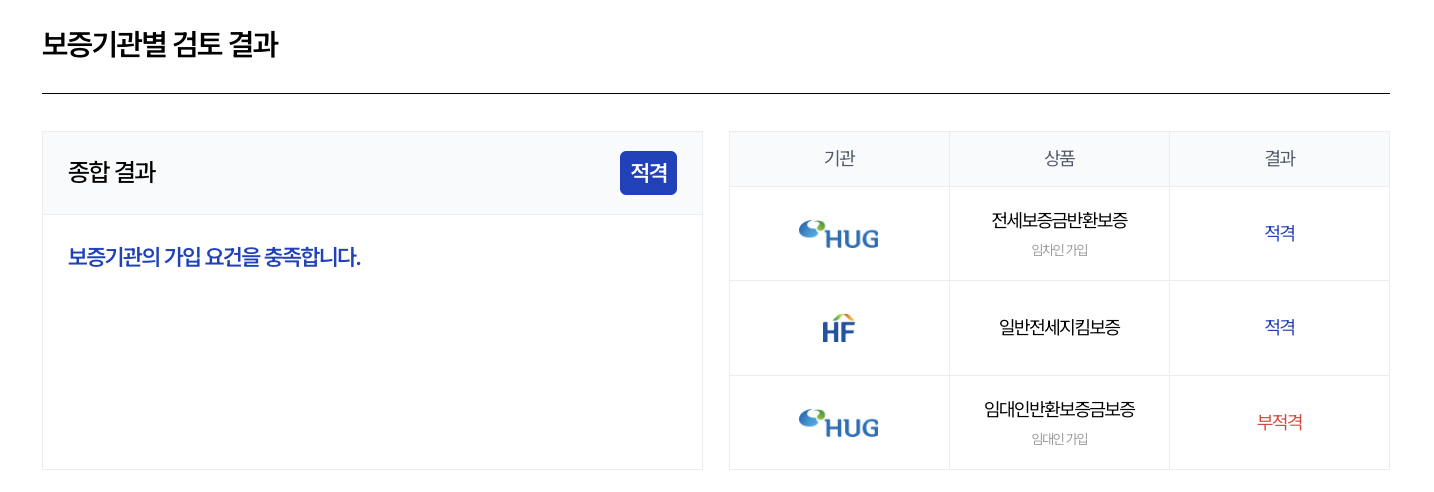
첫째, 등기부등본상 권리침해 내역이 있는지입니다.
둘째, 근저당권 등 선순위채권이 얼마나 있는지입니다.
셋째, HF 전세보증 가입 가능성이 있는지입니다.
| 안심등기 확인 항목 | 의미 |
|---|---|
| 압류·가압류·경매 여부 | 등기부상 권리침해 확인 |
| 신탁등기 여부 | 임대차계약 권한 확인 필요 여부 |
| 근저당권 | 선순위채권 금액 확인 |
| 전세권 | 기존 권리 설정 여부 확인 |
| 선순위보증금 | 다가구주택의 기존 임차인 보증금 반영 |
| HF 가입 가능성 | HF 전세보증 가입 가능한 구조인지 확인 |
| 보증금 회수 가능성 | 경매 시 내 보증금을 돌려받을 수 있는지 분석 |
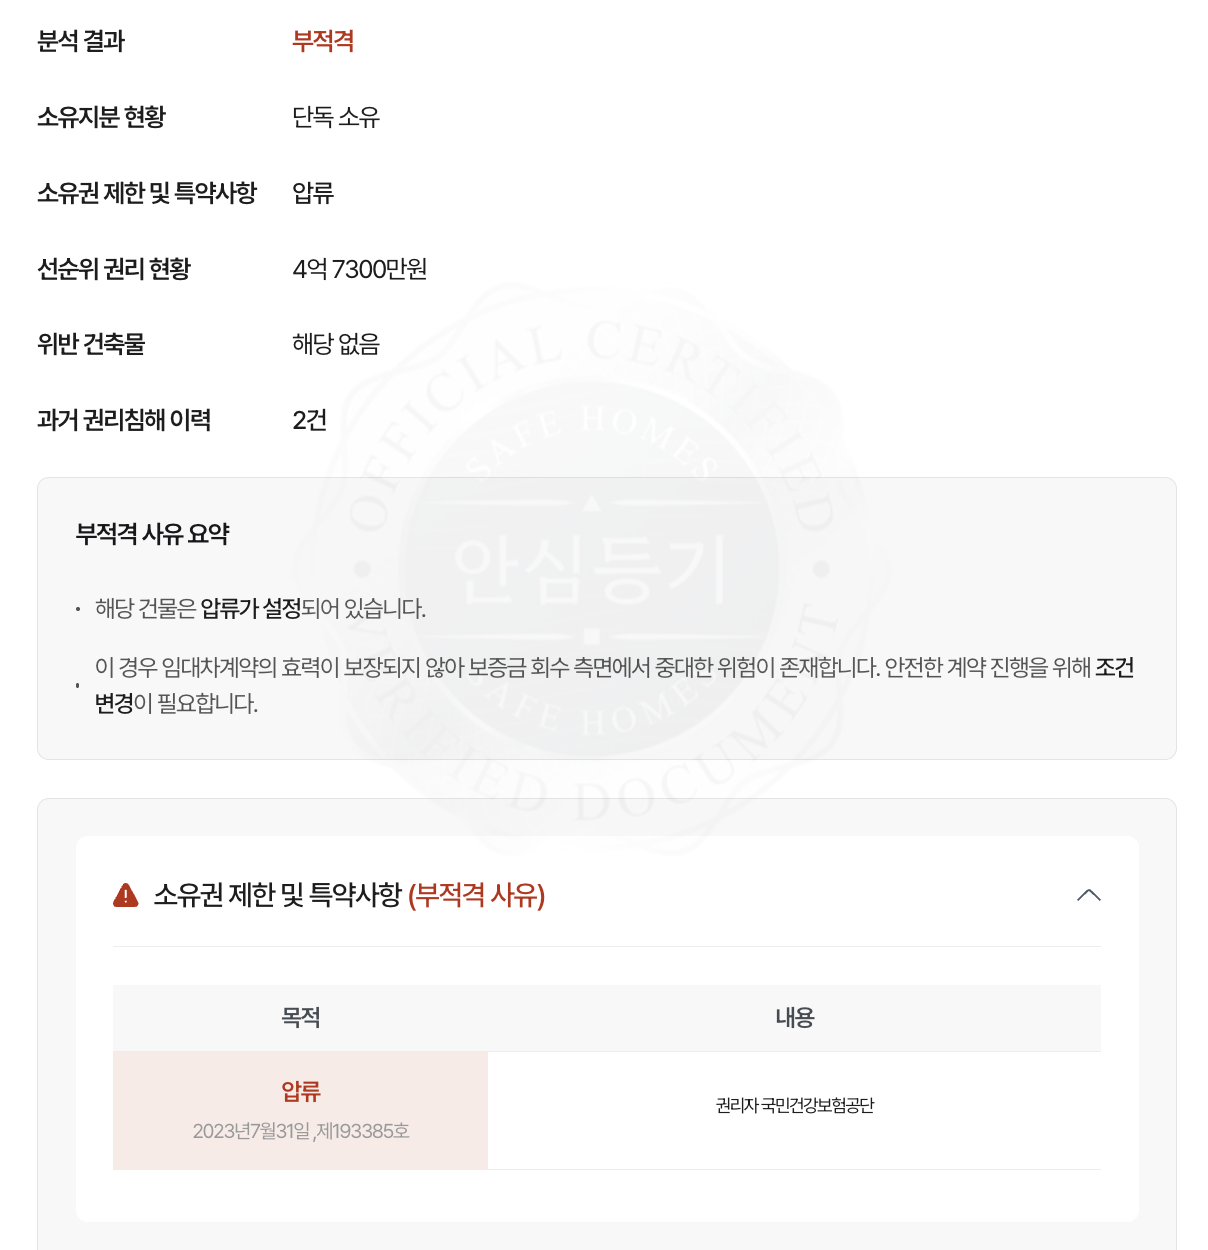
등기부등본상 압류, 가압류, 경매 등 권리 제한이 확인되면 보증금 회수에 직접 영향을 줄 수 있는 위험 신호입니다. <안심등기 RC코드 - RC_ACTIVE_RIGHTS_RESTRICTION> 즉, 안심등기에서는 임차인이 등기부등본을 하나씩 해석하고 선순위채권을 직접 계산하지 않아도, 계약하려는 집이 보증보험 가입 가능한 구조인지 확인할 수 있습니다.
실제 매물의 계약 진행 가능 상태가 궁금하다면?
계약 가능 상태 확인하기판단 근거 및 출처
- <출처: [세이프홈즈] - Reason code 2026년 06.12>safehomes.kr/reason-codes
- <출처: 한국주택금융공사(HF) 홈페이지>www.hf.go.kr/ko/sub02/sub02_05_01.do
- 부동산등기법 [시행 2025. 1. 31.] [법률 제20435호, 2024. 9. 20., 일부개정]www.law.go.kr/LSW/LsiJoLinkP.do?docType=JO&lsNm=%EB%B6%80%EB%8F%99%EC%82%B0%EB%93%B1%EA%B8%B0%EB%B2%95&joNo=007200000&languageType=KO¶s=1#
이 글의 핵심 요약
안심등기는 보증금 회수 가능성을 시세 대비 보증금 · 임대인 · 등기·건축물 3가지 기준으로 평가해 「계약 진행 가능 상태」를 알려드립니다. HF 보증이 있는 집이라도 이 기준들을 별도로 확인해야 합니다.
한국주택금융공사(HF) 보증은 임대인의 대출 상환을 보증할 뿐, 임차인의 보증금을 직접 보호하지 않습니다. 따라서 HF 보증이 있어도 등기부등본 확인은 필수입니다. 등기부등본을 통해 근저당권, 압류, 신탁등기 등 보증금 손실 위험을 미리 파악해야 합니다.
등기부등본의 갑구에서는 소유권과 압류·가압류·신탁등기를, 을구에서는 근저당권·전세권 등 선순위 권리를 확인해야 합니다. 또한 건축물대장을 통해 위반건축물 여부도 확인해야 전세보증금반환보증 거절 등의 위험을 피할 수 있습니다.
계약 전 등기부등본, 건축물대장 등 여러 서류를 직접 확인하기 어렵다면, 안심등기를 통해 주소 하나로 시세 대비 보증금, 등기·건축물 리스크, 임대인 위험 신호까지 종합적으로 검토할 수 있습니다.