

 한 줄 답변
상가 다가구 주택의 HUG 전세보증보험 주택가격은 임차인과 임대인의 산정 방식이 다릅니다. 주택과 상가 공시가격을 합산한 뒤, 임차인은 1.4를 곱하지만 임대인은 주택과 상가에 각각 다른 적용비율을 곱해 합산합니다.
왜 임차인과 임대인 계산법이 다른가요?
상가주택은 주거 공간과 상업 공간이 함께 있어 일반 아파트나 빌라와 달리 가격 산정이 복잡합니다. HUG는 보증 심사 시 임차인이 참고하는 주택가격과 임대사업자가 보증 가입 의무를 이행할 때 기준이 되는 주택가격을 구분하여 적용합니다. 이 때문에 같은 건물이더라도 두 계산 결과가 다를 수 있습니다.
| 구분 | HUG 주택가격 산정식 |
|---|---|
| 임차인 | (개별주택가격 + 상가가격) × 1.4 |
| 임대인 | (개별주택가격 × 주택 적용비율) + (상가가격 × 1.2) |
임대인의 주택 적용비율은 개별주택가격에 따라 1.6배에서 1.9배까지 차등 적용됩니다. 이 복잡한 계산을 직접 해봐야 내 보증보험 가입 가능성을 더 정확하게 예측할 수 있습니다.
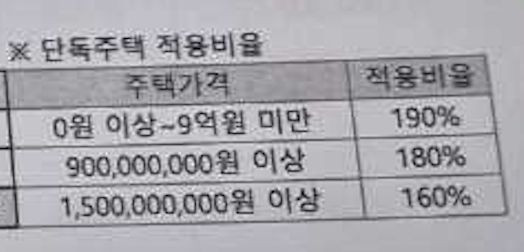
주택 부분 적용비율 주택가격 0원 ~ 9억 원 미만: 190% (1.9)
주택가격 9억 원 이상 ~ 15억 원 미만: 180% (1.8)
주택가격 15억 원 이상: 160% (1.6)
임대인 상가주택가격, 어떻게 직접 계산하나요?
실제 공시가격을 확인하며 주택가격을 계산하는 4단계 순서를 따라 해보겠습니다. 각 단계에서 필요한 서류와 확인 사이트가 다르므로 순서대로 진행하는 것이 중요합니다.
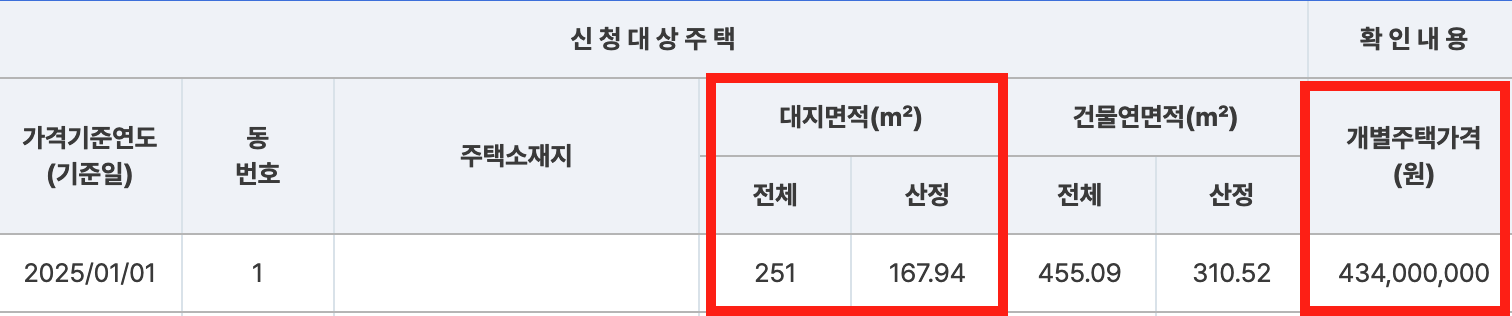
- 1단계: 주택 부분 가격 확인 (개별주택가격)
먼저 건물의 주거 부분 가격을 확인합니다. ‘부동산공시가격알리미’ 사이트에서 주소를 검색해 ‘개별주택가격’을 찾습니다. 이것이 주택 부분의 기준 가격이 됩니다.
주택부분가격 -> (4억3천3백만원)
임차인의 산정식 (’4억3천3백만원’ + 상가가격(건물+토지)) × 1.4
임대인의 산정식 (’4억3천3백만원’ × 주택 부분 적용비율) + (상가가격(건물+토지) × 1.2)
- 2단계: 상가 부분 건물 가격 확인 (시가표준액)
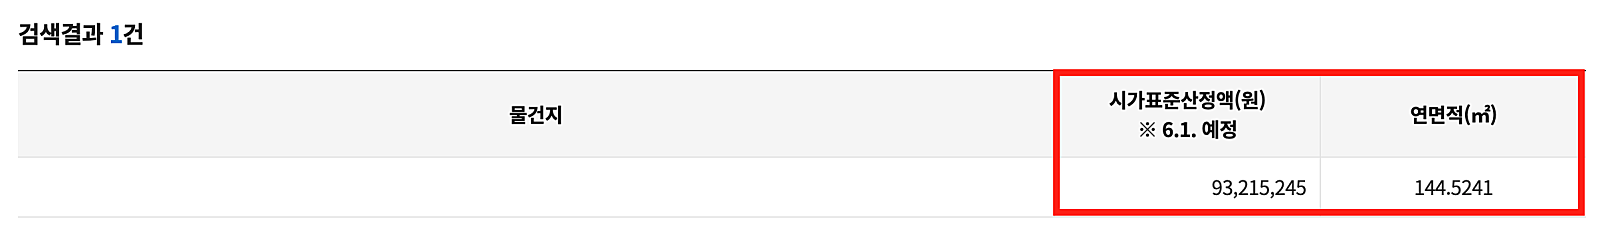
다음은 상가 건물의 가격입니다. 서울은 ‘이택스’, 그 외 지역은 ‘위택스’ 사이트에서 ‘건축물 시가표준액’을 조회합니다. 주소와 동, 호수를 입력하면 확인할 수 있습니다.
(서울 - https://etax.seoul.go.kr/index.html?20260224 ) (서울 외 - https://www.wetax.go.kr/tcp/loi/J030401M01.do )
상가부분 건물 금액인 시가표준액을 확인합니다.
서울은 이택스, 그 외 지역(경기도 등)은 위택스 시스템을 이용합니다. (예시: 상가 시가표준액 93,215,245원)
- 3단계: 상가 부분 토지 가격 확인 (개별공시지가)
상가가 차지하는 땅의 가격을 계산합니다. ‘부동산공시가격알리미’에서 ‘개별공시지가’를 조회해 1㎡당 가격을 확인한 뒤, 건축물대장에서 확인한 상가 토지 면적을 곱합니다.
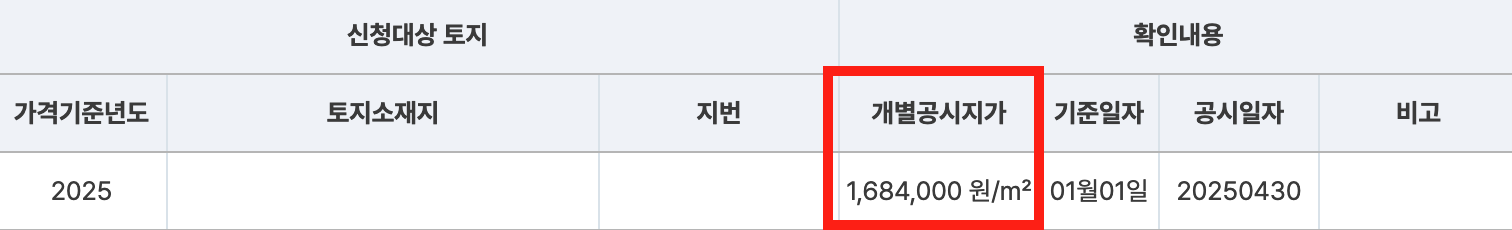
상가 토지가액 산출 부동산공시가격알리미 시스템에서 토지공시지가를 검색합니다.
(예시: 1㎡당 1,684,000원)
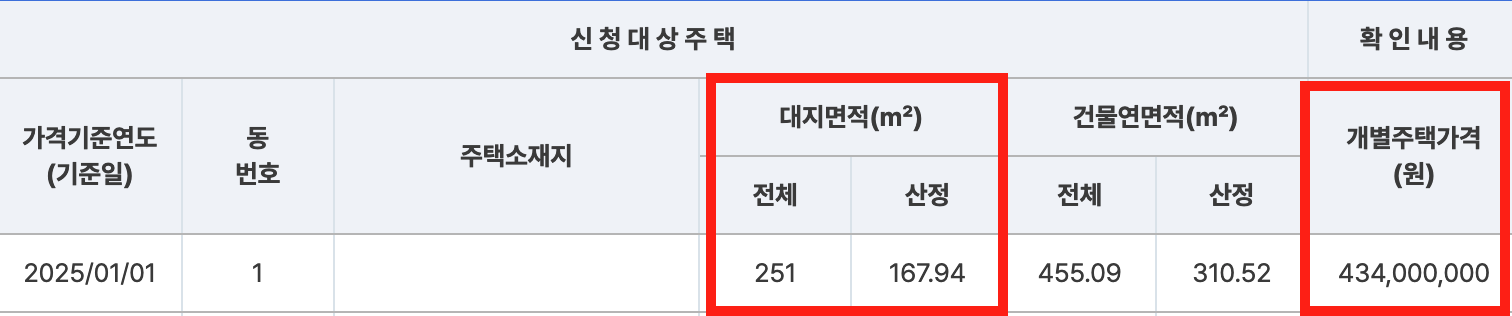
처음 주택부분 가격을 검색했던 곳을 보면 대지 면적이라고 나와 있는데
(전체/산정) 주택으로 산정된 나머지 부분(251㎡ – 167.94㎡ = 83.06㎡) 83.06㎡이 상가부분 면적입니다.
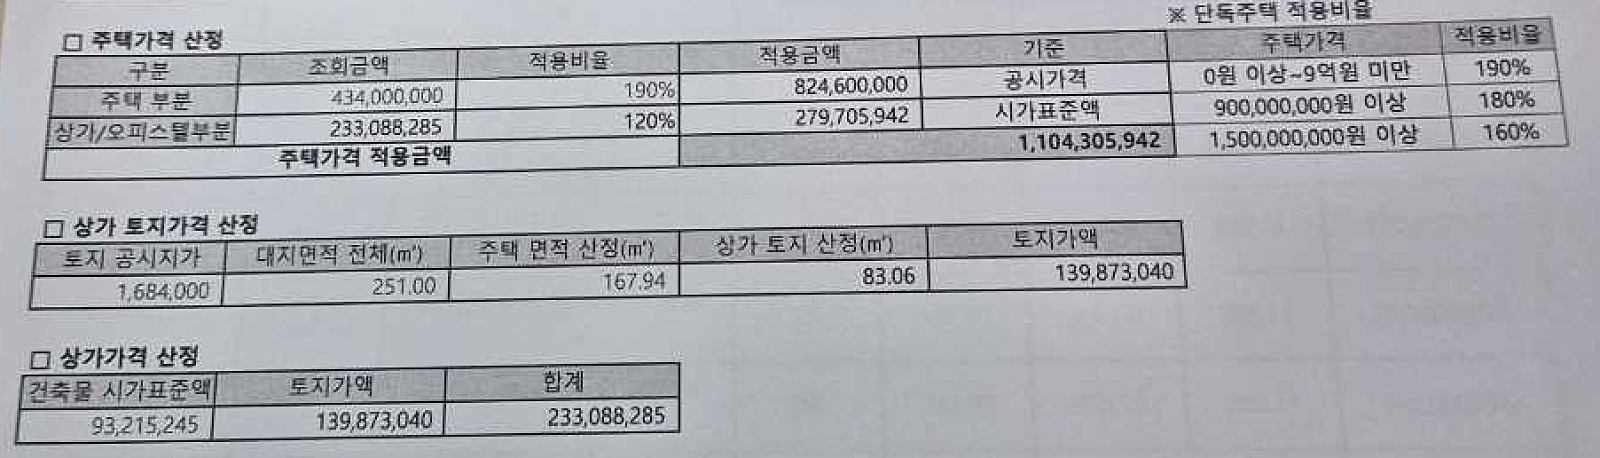
상가 토지면적(83.06㎡)에 토지공시지가(1,684,000원)를 곱하여 토지가액을 산출합니다. (139,873,040원)
4단계: 상가 가격 합산
상가 시가표준액(93,215,245원)과 토지가액(139,873,040원)을 더해 상가가격을 확보합니다. (93,215,245원 + 139,873,040원 = 233,088,285원)
최종 주택가격 산출 예시
앞서 산출한 서류 기반의 수치를 대입하여 최종 주택가격을 산정합니다.
① 임차인 보증보험 주택가격 산정 개별주택가격(434,000,000원)과 상가가격(233,088,285원)을 더한 후 1.4를 곱합니다. ② 임대인 보증보험 주택가격 산정 주택가격(4억 3,400만 원)이 9억 원 미만이므로 적용비율 1.9를 곱합니다. (824,600,000원) 상가가격(233,088,285원)에 고정 적용비율 1.2를 곱합니다. (279,705,942원) 두 값을 합산합니다. 1,104,305,942원. 임대인은 이 주택가격을 기준으로 보증보험 가입 가능 여부를 진단받습니다.
임차인 기준 주택가격
보증보험 주택가격 산정 개별주택가격(434,000,000원)과 상가가격(233,088,285원)을 더한 후 1.4를 곱합니다.
임대인 기준 주택가격
주택가격(4억 3,400만 원)이 9억 원 미만이므로 적용비율 1.9를 곱합니다. (824,600,000원)
상가가격(233,088,285원)에 고정 적용비율 1.2를 곱합니다. (279,705,942원)
두 값을 합산합니다. 1,104,305,942원.
임대인은 이 주택가격을 기준으로 보증보험 가입 가능 여부를 진단받습니다.
마무리
이처럼 상가 다가구 주택의 HUG 보증보험 심사 기준 주택가격은 임차인과 임대인에 따라 다르게 산정됩니다. 직접 계산하기 번거롭지만, 보증보험 가입 가능 여부를 판단하는 핵심 기준이므로 계약 전 확인해 보는 것이 좋습니다. (주택도시보증공사 전세보증금반환보증 안내)
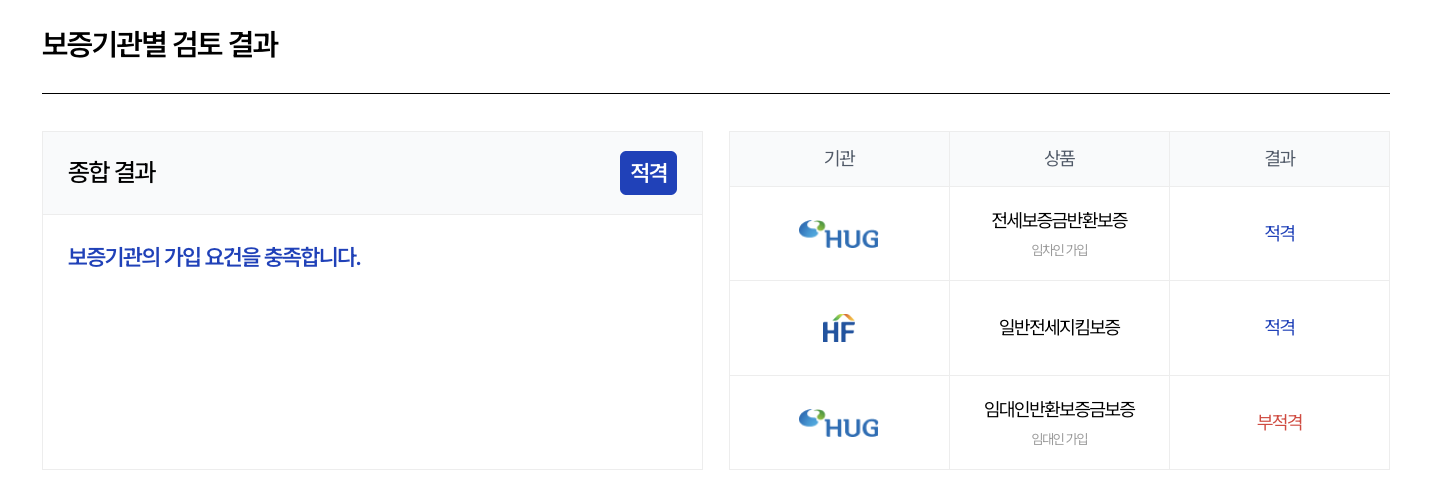
이러한 공시가격 조회, 면적 계산, 적용비율 확인 등 복잡한 과정을 안심등기에서는 주소와 보증금 입력만으로 간편하게 확인할 수 있습니다. 시세 대비 보증금 구조와 함께 HUG·HF 보증보험 가입 가능성까지 함께 분석해 보증금 회수 가능성을 종합적으로 검토하는 데 도움이 될 수 있습니다.
*): 이 게시글은 2026년 7월 20일 기준으로 관련 제도와 정보를 재검토하여 업데이트했습니다.
실제 매물의 계약 진행 가능 상태가 궁금하다면?
계약 가능 상태 확인하기판단 근거 및 출처
이 글의 핵심 요약
안심등기는 보증금 회수 가능성을 시세 대비 보증금, 임대인, 등기·건축물 3가지 기준으로 평가해 「계약 진행 가능 상태」를 알려드립니다. 이 글은 그중 보증보험 가입 조건과 연관된 주택가격 산정 방법을 다룹니다.
상가 다가구 주택의 HUG 전세보증보험 가입 시 기준이 되는 주택가격은 임차인과 임대인의 계산법이 다릅니다. 임차인은 (개별주택가격+상가가격)×1.4, 임대인은 (개별주택가격×적용비율)+(상가가격×1.2)로 계산합니다.
정확한 계산을 위해서는 부동산공시가격알리미에서 개별주택가격과 공시지가를, 위택스·이택스에서 건축물 시가표준액을 직접 확인해야 합니다. 이 값들을 조합해 최종 주택가격을 산출할 수 있습니다.
이러한 복잡한 계산 과정은 계약 전 위험을 판단하는 데 필수적입니다. 안심등기는 이 과정을 자동화하여 시세 및 보증금 구조와 함께 HUG·HF 보증보험 가입 가능성까지 한 번에 확인할 수 있도록 돕습니다.