

 한 줄 답변
신혼부부 전세대출 금리는 부부의 소득, 자녀 유무, 주택 조건에 따라 정부 지원 상품은 연 1%대부터, 시중은행은 연 3%대부터 시작합니다. 어떤 상품이 유리할지는 개인의 상황에 따라 달라지므로, 여러 상품의 조건을 꼼꼼히 비교하는 것이 중요합니다.
주요 전세대출 금리 비교
신혼부부가 가장 많이 이용하는 대출은 주택도시기금의 '신혼부부 버팀목 전세대출'과 각 시중은행의 전세대출 상품입니다. 소득과 자산 기준을 충족한다면, 정부 지원 상품이 훨씬 낮은 금리를 제공합니다.
| 구분 | 신혼부부 버팀목 전세대출 | 시중은행 일반 전세대출 |
|---|---|---|
| 금리 수준 | 연 1.5% ~ 2.7% (소득별 차등) | 연 3% 후반 ~ 5%대 (개인 신용별 차등) |
| 주요 특징 | 낮은 고정금리, 소득·자산 기준 충족 필요 | 높은 대출한도, 소득 기준 없음 |
| 우대금리 | 자녀 수, 전자계약 등 최대 1.0%p | 급여이체, 카드 사용 등 은행별 조건 |
나에게 맞는 대출 찾기
대출 상품 선택은 금리뿐만 아니라 대출한도, 자격 조건 등을 종합적으로 고려해야 합니다. 우리 부부의 연소득과 필요한 보증금 규모를 바탕으로 어떤 상품이 적합할지 확인해 보세요.
-
정부 지원 대출 우선 검토하기
부부 합산 연소득이 9,700만원 이하라면 주택도시기금의 청년·신혼부부 버팀목 전세대출을 가장 먼저 알아보는 것을 권장합니다. 시중은행보다 훨씬 낮은 금리로 주거비 부담을 크게 줄일 수 있습니다.
-
지자체 지원 확인하기
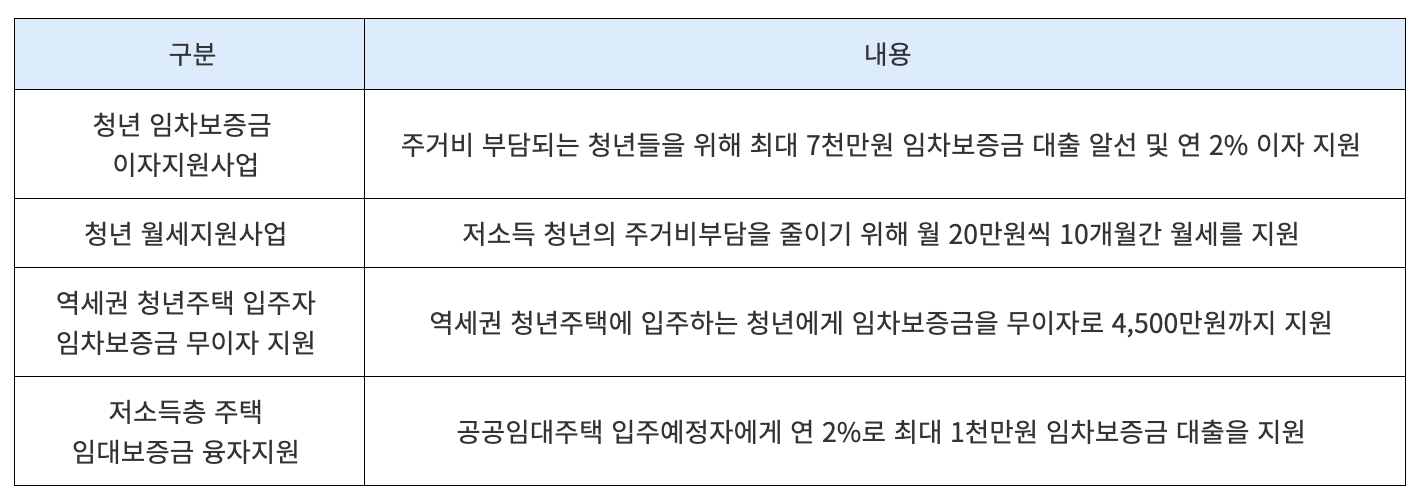
서울시의 '신혼부부 임차보증금 이자지원'처럼 각 지자체에서 제공하는 금리지원 혜택도 놓치지 마세요. 정부 지원 대출과 중복 지원이 가능한 경우도 있어 이자 부담을 더욱 낮출 수 있습니다.
-
시중은행 상품 비교하기
소득 기준을 초과하거나 더 높은 대출한도가 필요하다면 시중은행 상품을 비교해야 합니다. 은행연합회 소비자포털이나 핀테크 앱을 통해 여러 은행의 금리와 조건을 한 번에 비교할 수 있습니다.
금리 부담을 줄이는 방법
대출 실행 후에도 금리 부담을 줄일 방법이 있습니다. 특히 정부 지원 대출은 다양한 우대금리 조건을 제공하므로, 해당 사항이 있는지 꼼꼼히 확인하고 신청하는 것이 중요합니다.
-
우대금리 조건 최대한 활용하기
버팀목 전세대출의 경우, 자녀 수에 따라 최대 0.7%p, 부동산 전자계약 시 0.1%p 등 추가 우대금리를 적용받을 수 있습니다. 중복 적용 가능한 항목을 모두 챙겨 최저 금리를 만드세요.
-
중도상환수수료 없는 상품 선택하기
목돈이 생겼을 때 원금을 바로 갚아 이자 부담을 줄일 수 있도록, 중도상환수수료가 없는 상품을 선택하는 것이 장기적으로 유리합니다. 대부분의 주택도시기금 대출은 중도상환수수료가 없습니다.
-
대출 연장 시점 금리 확인하기
2년 뒤 대출 연장 신청 시점의 금리가 현재보다 낮아졌다면, 더 낮은 금리의 다른 상품으로 대환대출을 알아보는 것도 좋은 방법입니다. 잔금 일정과 이사 계획을 고려해 신중히 결정해야 합니다.
실제 매물의 계약 진행 가능 상태가 궁금하다면?
계약 가능 상태 확인하기판단 근거 및 출처
- Reason code 2026년 06월 12일 기준 (세이프홈즈)safehomes.kr/reason-codes
- (출처: 서울특별시, 『청년·신혼부부를 위한 주거지원사업 가이드북』, 2021, 9~11쪽, 28쪽 참조)www.easylaw.go.kr/CSP/FlDownload.laf?flSeq=1775546417842
- 출처: 광주청년 정책플랫폼(www.youth.gwangju.go.kr) 광주청년정책 정책 맞춤검색youth.gwangju.go.kr/www
- 대전청년포털(www.daejeonyouthpotal.kr) 청년정책-청년정책검색-맞춤형검색-주거·복지·문화 참조www.daejeonyouthportal.kr/
- < 출처: 주택도시기금(https://nhuf.molit.go.kr) – 개인상품 – 주택전세자금대출 참조>nhuf.molit.go.kr/
이 글의 핵심 요약
신혼부부 전세대출 금리는 정부 지원 상품과 시중은행 상품 간 차이가 큽니다. 주택도시기금의 신혼부부 버팀목 전세대출은 연 1%대부터 시작하며, 소득 및 자산 기준을 충족하는 신혼부부에게 가장 유리한 선택지입니다.
대출 상품 선택 시에는 금리뿐만 아니라 대출한도, 우대금리 조건, 중도상환수수료 여부 등을 종합적으로 비교해야 합니다. 부부 합산 연소득, 자녀 유무, 거주 지역(서울시 등)에 따라 적용 가능한 상품과 금리지원이 달라집니다.
서울시 신혼부부 임차보증금 이자지원 등 지자체별 추가 혜택을 활용하면 주거비 절감 효과를 극대화할 수 있습니다. 소득 기준 초과로 정부 지원이 어렵다면, 은행연합회 등을 통해 여러 시중은행의 일반전세대출 금리를 비교하여 최적의 상품을 찾아야 합니다.
안심등기는 전세 계약의 안전성을 평가하는 서비스로, 보증금 회수 가능성을 확인해 드립니다. 대출 심사와는 별개로, 마음에 드는 신혼집 매물을 찾았다면 계약 전 안심등기로 권리관계와 시세 위험을 점검하여 안전을 확보하는 것이 중요합니다.