

 한 줄 답변
최종 금리는 ‘기본 금리’에서 내가 해당하는 ‘우대 금리’를 뺀 값으로 결정됩니다. 기본 금리는 부부합산 연소득에 따라 달라지며, 여기에 각종 우대 조건을 중복 적용해 금리를 낮출 수 있습니다.
1. 기본 금리 확인하기
먼저 본인의 기본 금리를 확인해야 합니다. 청년버팀목전세대출 금리는 임차보증금 규모와 상관없이, 신청인과 배우자의 합산 연소득을 기준으로 정해집니다. 소득이 낮을수록 더 낮은 기본 금리를 적용받습니다.
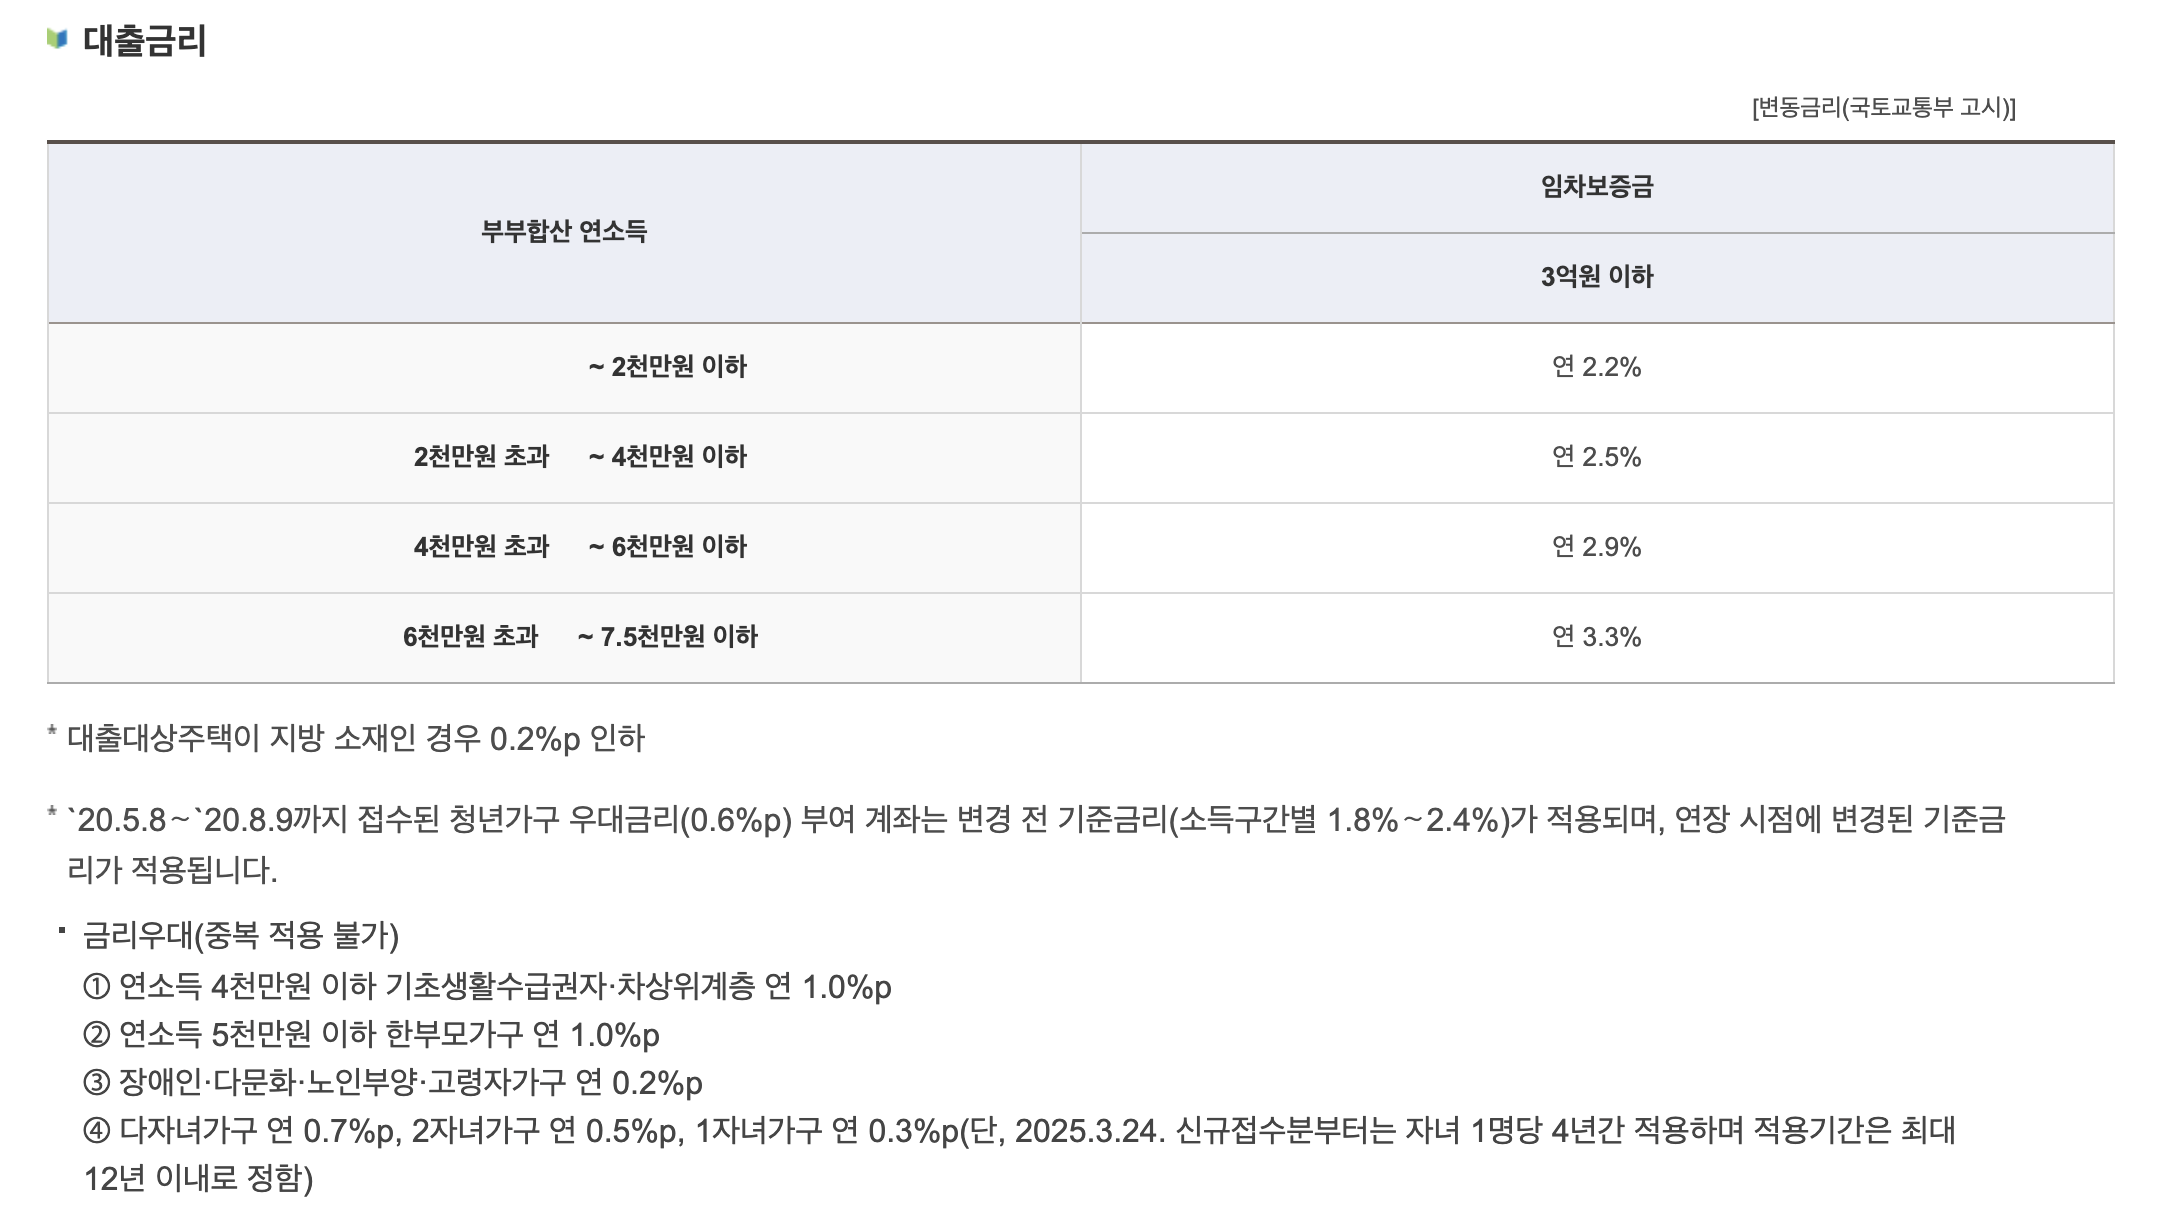
| 부부합산 연소득 | 기본 금리 |
|---|---|
| 2천만원 이하 | 연 1.5% |
| 2천만원 초과 ~ 4천만원 이하 |
연 1.8% |
| 4천만원 초과 ~ 6천만원 이하 |
연 2.1% |
2. 적용 가능한 우대금리 찾기
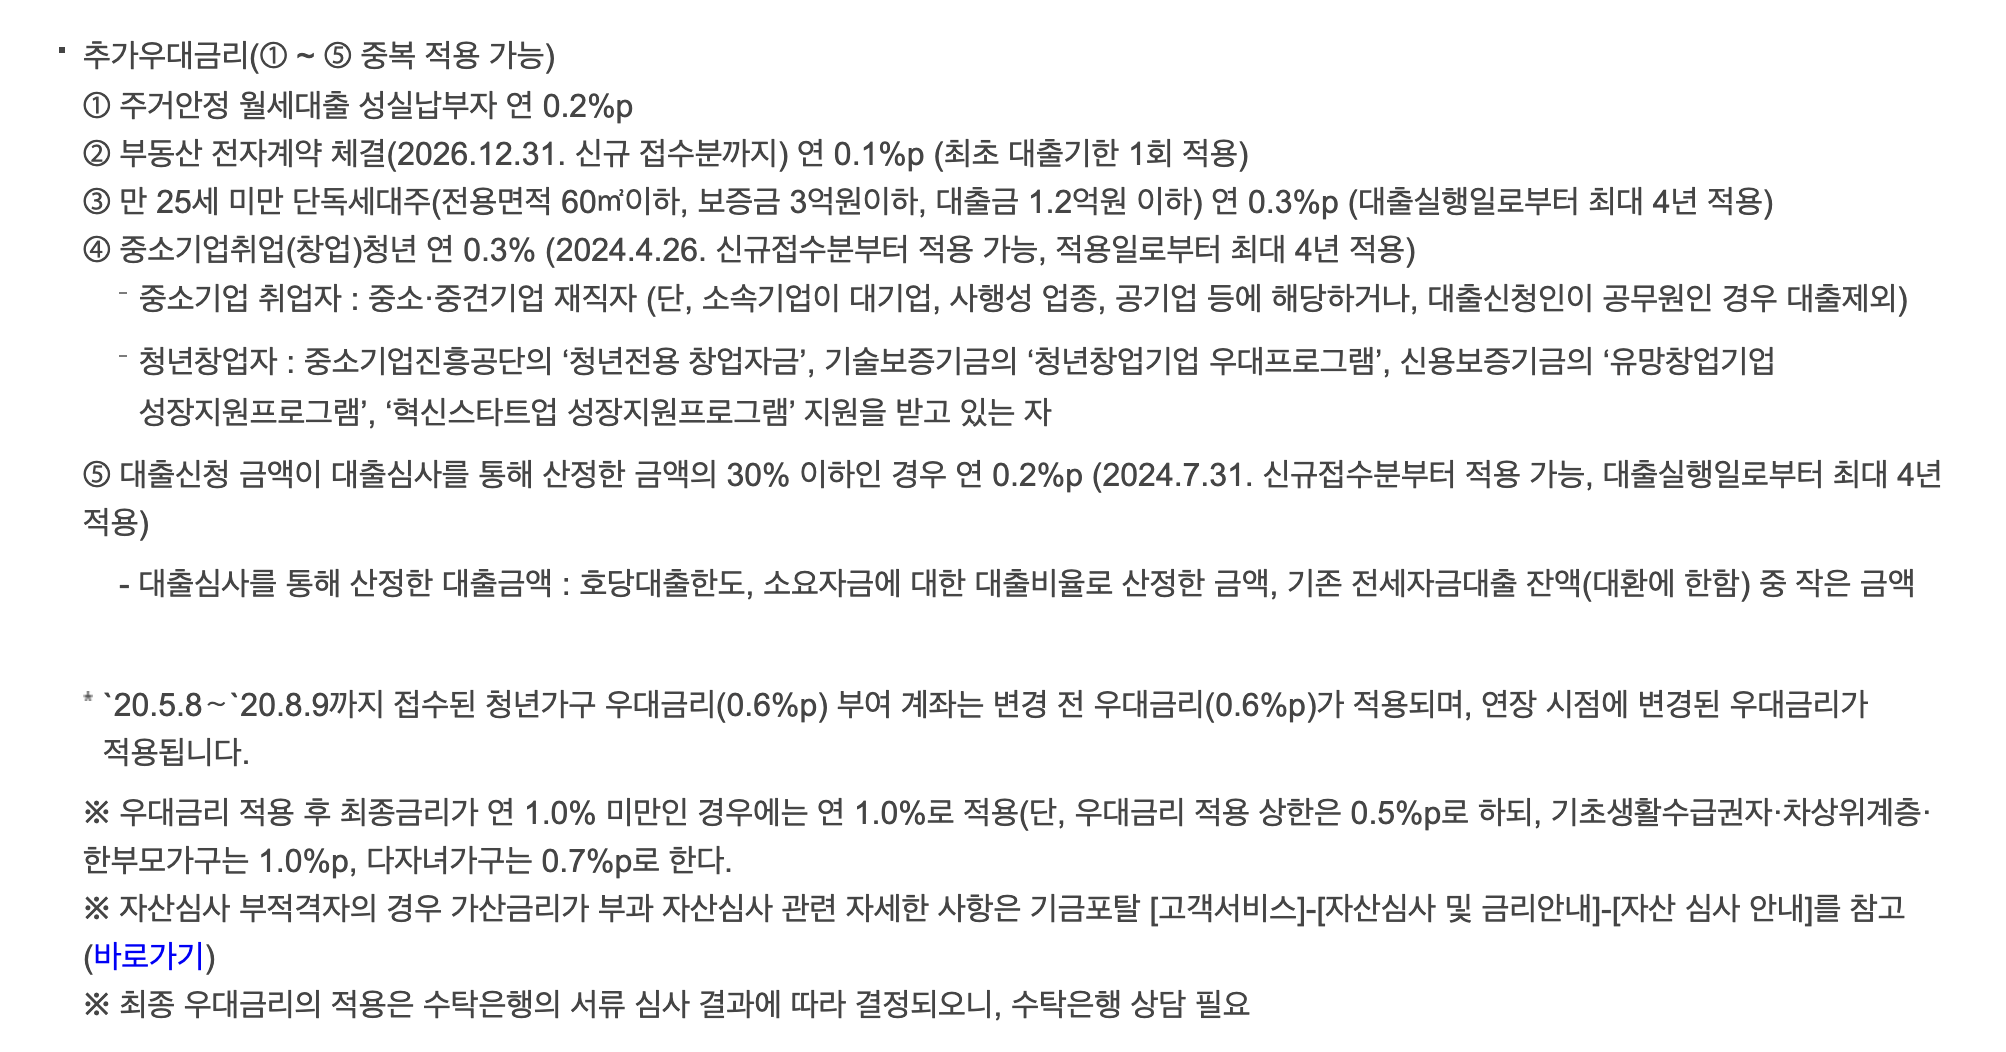
기본 금리를 확인했다면, 이제 금리를 낮출 수 있는 우대 항목을 찾아야 합니다. 아래 항목 중 내가 해당하는 것을 모두 더해 기본 금리에서 뺄 수 있습니다. 우대금리 적용 후 최종 금리가 연 1.0% 미만일 경우에는 연 1.0%로 계산됩니다.
-
부동산 전자계약 우대 (0.1%p)
국토교통부 부동산거래 전자계약시스템을 활용해 주택 임대차계약을 체결한 경우 적용됩니다.
-
청년가구 우대 (0.3%p)
만 25세 미만, 전용면적 60㎡ 이하, 보증금 5천만원 이하 주택을 계약한 단독세대주 청년에게 적용됩니다.
-
자녀 우대 (1자녀 0.3%p, 2자녀 0.5%p, 다자녀 0.7%p)
출산 자녀 수에 따라 금리가 인하됩니다. 2자녀 이상 가구 또는 현재 미성년 자녀가 2명 이상인 다자녀 가구에 해당합니다.
-
사회적 배려 대상 우대 (항목별 0.2%p ~ 0.4%p)
장애인, 다문화, 고령자 가구 등은 0.2%p, 한부모가족은 연 0.4%p의 우대금리를 받을 수 있습니다. 다른 우대금리와 중복 적용이 가능합니다.
최종 금리 계산 예시
예를 들어 연소득 3,500만원인 만 24세 청년이 보증금 5천만원, 전용면적 50㎡인 집에 전자계약으로 입주한다면 최종 금리는 어떻게 될까요?
- 기본 금리: 연소득 3,500만원이므로 연 1.8%가 적용됩니다.
- 우대 금리: ‘부동산 전자계약(0.1%p)’과 ‘청년가구(0.3%p)’ 조건에 해당해 총 0.4%p의 우대금리를 받습니다.
- 최종 금리: 기본 금리(1.8%)에서 우대 금리(0.4%)를 뺀 연 1.4%가 최종 적용 금리가 됩니다.
실제 매물의 계약 진행 가능 상태가 궁금하다면?
계약 가능 상태 확인하기판단 근거 및 출처
- Reason code 2026년 06월 12일 기준 (세이프홈즈)safehomes.kr/reason-codes
- 출처: 마이홈(https://www.myhome.go.kr)-주거복지서비스-주거복지제도-금융지원-관련상품안내www.myhome.go.kr/
- < 출처: 주택도시기금(https://nhuf.molit.go.kr) – 개인상품 – 주택전세자금대출 참조>nhuf.molit.go.kr/
- 대전청년포털(www.daejeonyouthpotal.kr) 청년정책-청년정책검색-맞춤형검색-주거·복지·문화 참조www.daejeonyouthportal.kr/
이 글의 핵심 요약
청년버팀목전세대출 금리는 신청자와 배우자의 합산 연소득에 따라 정해지는 ‘기본 금리’와, 특정 조건을 만족할 때 적용되는 ‘우대 금리’의 조합으로 결정됩니다. 최종 금리는 기본 금리에서 우대 금리를 빼서 계산하며, 최저 연 1.0%까지 낮아질 수 있습니다.
기본 금리는 부부합산 연소득 2천만원 이하 연 1.5%, 4천만원 이하 연 1.8%, 6천만원 이하 연 2.1%로 차등 적용됩니다. 소득이 낮을수록 유리한 금리를 제공받는 구조입니다.
부동산 전자계약(0.1%p), 만 25세 미만 청년가구(0.3%p), 자녀 수(0.3~0.7%p), 한부모가족(0.4%p) 등 다양한 우대금리 항목이 있으며, 이들은 중복 적용이 가능합니다. 본인에게 해당하는 모든 항목을 꼼꼼히 확인하는 것이 중요합니다.
안심등기는 전세 계약 전 보증금 회수 가능성을 시세 대비 보증금, 임대인, 등기·건축물 3가지 기준으로 평가합니다. 대출 가능 여부와 별개로, 계약할 집의 안전성을 확인하는 것은 필수입니다. 안심등기를 통해 보증금을 지킬 수 있는 안전한 집인지 미리 확인해 보세요.